Un popurrí chino
En los últimos diez días, han aparecido varios artículos excelentes en la publicación china Guancha que merecen atención, pero que no he traducido ni distribuido a través del Gym. Pretendo remediarlo en parte proporcionando los enlaces y extractos para que los lectores los exploren por su cuenta, aunque los datos muestran que solo lo hace un porcentaje muy pequeño de lectores. Sin embargo, China ejerce continuamente su influencia diplomática y económica de maneras que quienes siguen la geopolítica deberían conocer.
Diariamente se completa un nuevo proyecto de ingeniería o se anuncia un avance científico por parte del Global Times u otros medios chinos en inglés, que son más fáciles de seguir porque no requieren traducción. Aquí hay algunos ejemplos: “ Primera planta de energía solar térmica del noreste de China puesta en funcionamiento, marcando un gran avance ”; “ China lanza la plataforma de pila completa ‘yisuan computing ark’ para ayudar a resolver los desafíos del diseño de software ”; “ Pekín lanza el centro de innovación de computación espacial, el primero en el país ”; y uno relacionado con el primero, “ EE.UU. trabaja en una prohibición dirigida a los inversores de energía chinos, una medida que politiza las cadenas de suministro de energía limpia, ignorando los intereses industriales y de los consumidores: experto ”. Esos son solo algunos y tal vez debería incluir este editorial, “¿ Quién recibió una bofetada en la cara por la disculpa de Fox News? ” de hace unos días que cubrió un incidente importante. Lo que muchos ven como una guerra tecnológica o una carrera entre China y el Imperio estadounidense fuera de la ley se está volviendo muy tenso como lo atestigua este artículo que también apareció en Guancha , siendo esta la versión del Global Times , “ Más ‘momentos DeepSeek’ por delante: ¿EE.UU. continuará construyendo muros o aprenderá? ”, y también se está convirtiendo en un componente importante de la competencia geopolítica entre los dos estados. Sin embargo, además de los dos gigantes, un término olvidado está renaciendo a medida que el mundo multipolar continúa floreciendo, y ese es el concepto de potencia media o mediana, que es como ahora se caracteriza a Irán con su derrota del Imperio.
La discusión de ese concepto nos lleva al primer artículo de Guancha :
El 15 de junio, en el programa «This Is China» de Dragon TV , el profesor Zhang Weiwei, director del Instituto de Investigación de China de la Universidad de Fudan, y el profesor Dai Weilai, del mismo instituto, ofrecieron un análisis en profundidad.
El profesor Weilai inicia la discusión de la siguiente manera:
Recientemente, el término «potencia mediana» se ha popularizado en la opinión pública internacional, así que hoy hablaremos de ello. Cuando se habla de asuntos internacionales, se suele pensar en algunas grandes potencias: cómo juegan Estados Unidos y China, cómo terminará el conflicto entre Rusia y Ucrania, y si continuarán las llamas de la guerra en Oriente Medio. El mundo está en constante cambio, como si siempre fuera un juego de cartas entre grandes potencias. Pero los tiempos han cambiado, y ha surgido un grupo de actores con capacidad de acción en el escenario internacional. Quizás no puedan decidir por sí solos hacia dónde se dirige el gran barco de la era, pero pueden guiar el rumbo en momentos críticos. Son las «potencias medianas» que, en conjunto, avanzan hacia la posición de «C».
¿Qué es una “potencia mediana”? No es ni un país pequeño más grande ni un país grande más pequeño. Se sitúan entre las grandes potencias mundiales y, por lo general, los países pequeños y medianos: económicamente fuertes, con confianza militar, relevancia regional y reconocimiento internacional. No están dispuestas a ser vasallas en la rivalidad entre grandes potencias y aspiran a tener mayor influencia en la gobernanza global. En lenguaje coloquial, son un grupo de actores influyentes que tienen dinero, poseen bienes, son amables y les gusta socializar.
En el panorama internacional actual, esta activa «minoría clave» puede dividirse, a grandes rasgos, en cuatro grupos. El primero lo conforman actores geopolíticos expertos, como Turquía, Arabia Saudita, India y otros. Estos países son centros estratégicos con gran influencia. Como aliado de la OTAN, Turquía negocia abiertamente la cooperación militar con Rusia. Por su parte, Arabia Saudita, oficialmente aliada de Estados Unidos, ha dado un giro y está negociando la cooperación con China y Rusia, llegando incluso a integrarse en los BRICS. Su lógica es sencilla: no se trata solo de tomar partido, sino de centrarse en los beneficios. Quien genere oportunidades de desarrollo será quien marque el rumbo en esa dirección.
La segunda categoría la conforman los disruptores del Sur Global, como Indonesia, Brasil y Sudáfrica. Su principal objetivo ahora es transformar radicalmente el sistema actual. Por ejemplo, Indonesia requiere níquel para sus baterías de nueva generación, un metal que representa más del 60% de las reservas mundiales. Anteriormente, Indonesia solo podía obtener ingresos modestos vendiendo productos locales y materias primas, pero para mantener las plantas procesadoras en China y modernizar sus industrias, en 2020 desafió la enorme presión occidental y anunció la prohibición de exportar mineral de níquel. Posteriormente, gracias al esfuerzo conjunto de empresas chinas, la industria indonesia de procesamiento de mineral de níquel experimentó un crecimiento vertiginoso. En tan solo seis años, el valor de las exportaciones de productos de níquel se multiplicó por diez. Brasil no es la excepción. Como potencia en tierras raras, se esfuerza por mejorar su capacidad de procesamiento nacional. En resumen, ya no aspiran a ser proveedores de materias primas para Occidente; quieren ser el eslabón más fuerte de la cadena industrial.
El tercer grupo es la “tribu transoceánica”, que depende de dos extremos, como Canadá, Australia, Japón y Corea del Sur. ¿Cuáles son sus principales características? “La seguridad depende de Estados Unidos, y nuestro sustento depende de China”. Tomemos como ejemplo a Corea del Sur: China ha sido durante mucho tiempo su mercado de exportación más importante, pero Estados Unidos insiste en “desvincularse y cortar las cadenas de suministro” con China. Esto no es una alianza entre partes; claramente los obliga a “sacrificarse mutuamente” para demostrar lealtad. Pero el problema es que, si bien se puede expresar lealtad, no se puede renunciar al “alimento”.
La cuarta categoría la conforma la emergente «facción de autonomía limitada», integrada principalmente por potencias medianas europeas como Alemania y España. Si bien forman parte del bloque occidental, ya no siguen ciegamente a Estados Unidos en cuestiones clave. Por ejemplo, España se atreve a confrontar directamente a Estados Unidos, oponiéndose abiertamente a las acciones militares estadounidenses e israelíes contra Irán, e incluso negándose rotundamente a utilizar bases conjuntas en territorio español para emprender acciones militares contra Irán. Con ello, envían un claro mensaje a Estados Unidos: los aliados no son sirvientes; ¿por qué debería yo pagar por sus ilusiones?
¿Por qué estos países están experimentando una crisis colectiva hoy en día? La razón es simple: no porque se hayan fortalecido repentinamente de la noche a la mañana, sino porque el antiguo orden internacional ya se ha debilitado. En los últimos años, Estados Unidos ha utilizado los aranceles, la tecnología y las finanzas como armas, recurriendo a la imposición de sanciones a quien sea. Esto ha dejado claro al mundo que, si uno confía su destino a otros, estos pueden cambiarlo todo en cualquier momento.
Esto debería servir como introducción a la discusión completa que revela cómo China percibe el surgimiento y el papel que desempeñan estos Estados. Sí, siempre han estado presentes, pero ahora han experimentado un auge repentino debido al debilitamiento de la hegemonía y a su mayor libertad de acción; están recuperando su soberanía, el atributo clave que los presidentes Xi y Putin han enfatizado desde su Declaración Conjunta de febrero de 2022. Si los acontecimientos se desarrollan como anticipo, pronto veremos otro ejemplo de estas potencias medianas uniéndose para garantizar su seguridad mutua, lo que generará un cambio global mucho mayor a medida que las iniciativas globales propuestas por China comiencen a ganar adeptos y a implementarse.
Una de las principales divisiones geopolíticas fomentadas por Occidente es el meme de que la democracia es buena y el autoritarismo es malo en lo que respecta a la gobernanza, tema que he abordado en varias ocasiones anteriores. El segundo artículo de Guancha se describe mejor con la sinopsis proporcionada:
¿Es la democracia el «único camino» hacia el desarrollo nacional y el bienestar humano, o simplemente uno más entre muchos métodos de gobierno político? ¿Qué hicieron exactamente aquellos países que no copiaron ciegamente los sistemas democráticos occidentales, sino que lograron un despegue económico y una estabilidad social a largo plazo? A medida que la narrativa binaria de «democracia-autoritarismo» tiene cada vez más dificultades para explicar las complejas y diversas realidades del mundo, ¿no deberíamos reexaminar aquellas prácticas políticas que se categorizan de forma tan simplista?
Estas preguntas pueden encontrar respuestas en la experiencia de un testigo con una perspectiva única: el profesor Zhang Weiwei, director del Instituto de Estudios Chinos de la Universidad de Fudan. En sus inicios, trabajó como traductor de inglés para líderes chinos como Deng Xiaoping y Li Peng, y desde hace tiempo se dedica a la investigación en relaciones internacionales y política comparada, con proyección global. Mediante el diálogo con el discurso occidental dominante, fue desarrollando una reflexión sistemática sobre el modelo de desarrollo de China. En su opinión, la experiencia china demuestra que un país puede lograr una modernización a gran escala y mejorar el bienestar nacional mediante la autocorrección y una gobernanza pragmática, arraigada en sus propias tradiciones civilizatorias, sin necesidad de copiar los modelos políticos de otros países.
Recientemente, el profesor Zhang Weiwei fue invitado a participar en un podcast de vídeo presentado por Gita Virjawan, presidenta del Grupo Ancora de Indonesia y exministra de Comercio, donde exploró en profundidad los temas mencionados anteriormente a partir de sus experiencias personales.
La entrevista combina la biografía del profesor Zhang con la historia de China, desde su crecimiento y desarrollo, ambas fascinantes e incluyen material que no se encuentra en los textos estándar de historia china. La entrevista es bastante extensa y abarca una gran cantidad de información. Este extracto combina política, economía y políticas públicas:
Gita Verjawan : ¿Por qué Deng Xiaoping decidió enviar a un gran número de estudiantes a estudiar ciencias, tecnología, ingeniería y matemáticas (STEM) en lugar de otras carreras en aquel entonces? Resultó ser una genialidad para la industrialización de China. Sé que la mayoría de los países del sudeste asiático se quedan atrás en este ámbito, y quizás solo uno o dos lo están haciendo bien. ¿En qué se basó su decisión en aquel momento?
Zhang Weiwei : Yo llamo a China un “país civilizado”. Un Estado civilizado es una fusión de la civilización antigua y el Estado moderno; China ha integrado sus tradiciones ancestrales con las formas nacionales modernas. En este sentido, desde 1949, el presidente Mao, Deng Xiaoping y otros altos dirigentes chinos siempre han priorizado la educación en ciencia e ingeniería.
Ya a principios de la década de 1950 se propuso el lema «Marchando hacia la ciencia», una tradición que perdura hasta nuestros días. Se podría decir que, actualmente, China es quizás el único país del mundo donde la mayoría de los estudiantes de secundaria prefieren estudiar ciencias e ingeniería. La Revolución Cultural tuvo un gran impacto en la educación, la ciencia y la tecnología. Deng Xiaoping afirmó: «Debemos compensar estas pérdidas enviando estudiantes al extranjero». Esta decisión resultó crucial y acertada.
Esto también se debe a la tradición china. China tiene una larga historia. Confucio dijo: «Educación para todos, sin discriminación». Hace más de 2500 años, China abogaba por la educación sin importar la riqueza o el estatus social, garantizando así la educación para todos. Después de 1949, la educación se orientó hacia la ciencia y la ingeniería, una nueva tradición.
Gita Virjawan : Hay un elemento muy marcado en la cultura china: el espíritu de trabajo duro entre la gente. Suelo comparar Silicon Valley con el espíritu emprendedor, donde el éxito de este último parece deberse a la combinación perfecta de la academia (con varias universidades de primer nivel) y el espíritu emprendedor. Aunque Shenzhen, en China, no cuenta con una universidad particularmente dominante, la mayoría de los emprendedores que conocí allí habían emigrado de otras ciudades chinas. Quizás trabajen ocho o nueve horas al día en Wuhan, pero una vez en Shenzhen, están dispuestos a trabajar doce, trece o incluso catorce horas diarias, todo para trabajar más barato, mejor y más rápido. ¿A qué crees que se debe que China haya desarrollado un ambiente de trabajo tan propicio?
Zhang Weiwei : Esta es la competencia interna de China, también conocida como «involución», que es bastante intensa. Un ejemplo típico es el examen de ingreso a la universidad. Este examen es una prueba justa para todos, y la puntuación determinará a qué universidad se asiste. Tras la reforma y la apertura, las oportunidades se han diversificado. Ir a la universidad es solo una opción; existen muchos otros caminos hacia el éxito. Muchos emprendedores chinos no tienen un alto nivel educativo, pero son muy exitosos, incluyendo a varios que han invertido en Indonesia. Su espíritu emprendedor es inseparable de la tradición cultural china. Claramente, los chinos son uno de los pueblos más trabajadores del mundo, y todas las palabras relacionadas con la «diligencia» en chino tienen una connotación positiva.
En cuanto a la innovación, me opongo firmemente a la propaganda occidental que afirma que los chinos carecen de capacidad innovadora y solo memorizan de memoria. Considero que esto debe ser realista. China, o mejor dicho, la civilización china, lideró Europa durante miles de años antes de principios del siglo XIX. Durante casi todo ese tiempo, China fue la mayor economía del mundo, con miles de inventos creados por el pueblo chino.
Los medios occidentales siempre están plagados de estereotipos sobre China, el mundo islámico y Rusia: miedo a China, miedo a Irán, miedo a Rusia. Claro que dicen lo que les da la gana, pero al final se dan cuenta de que China es un país con un enorme potencial de innovación, donde surgen nuevas innovaciones a diario.
Un nuevo paradigma que pasa de la dicotomía «democracia y autocracia» a la de «buen gobierno frente a mal gobierno».
Geeta Virjawan : Puedo dar uno o dos ejemplos, siendo los más destacados los vehículos eléctricos y la industria aeroespacial. China cuenta actualmente con 99 marcas de vehículos eléctricos, lo que no solo refleja la verdadera democratización del mercado, sino que también implica una feroz competencia entre pares. Creo que los países occidentales deben comprender mejor esto, ya que en Estados Unidos el número de marcas de vehículos eléctricos es muy limitado y la competencia es mucho menos intensa que en China. Sin embargo, esta intensa competencia impulsa precisamente una innovación tecnológica más profunda e intensiva.
A continuación, quiero centrarme en la comparación entre China y el Sudeste Asiático. En los últimos 30 años, la economía de China ha crecido aproximadamente diez veces, mientras que el Sudeste Asiático solo ha crecido 2,7 veces. Hay cuatro factores claros que respaldan esto: primero es la infraestructura, y segundo es la educación: China tiene alrededor de 3.000 universidades con 40 a 50 millones de estudiantes, mientras que el Sudeste Asiático tiene 10.000 universidades pero solo 25 millones de estudiantes. Además, China tiene muchas más universidades entre las 20 mejores del mundo que el Sudeste Asiático (este último tiene solo dos, ambas en Singapur); tercero es la gobernanza, es decir, la combinación de poder y talento. China se adhiere a los nombramientos meritocráticos en lugar del nepotismo, pero paradójicamente, muchas democracias hoy favorecen cada vez más el nepotismo en lugar de la capacidad real; finalmente, la competitividad: la mido por el número de licencias comerciales emitidas por cada 1.000 adultos: China emite 10, mientras que el Sudeste Asiático solo emite 1.
Basándome en el análisis anterior, espero que continúen explorando y debatiendo cómo los países de todo el mundo, especialmente los del sudeste asiático, pueden aprender de la exitosa experiencia de China y acelerar su propio desarrollo.
Zhang Weiwei : La modernización al estilo chino es, sin duda, única en muchos aspectos. En el plano político, la resumo como un «partido de intereses totales». Desde la perspectiva de la evolución civilizatoria, desde el 221 a. C., China ha sido gobernada en gran medida por un grupo gobernante unificado; de lo contrario, una civilización de «cien naciones» habría colapsado. Detrás de este grupo gobernante unificado se encontraba el respaldo institucional para la selección y el nombramiento de personas capaces, a saber, el «Sistema de Exámenes Imperiales», originado durante las dinastías Sui y Tang, hace aproximadamente 1500 años. No requería antecedentes familiares; con solo aprobar el examen, se podía ascender a ministro o incluso a primer ministro. China fue el primer país del mundo en inventar el sistema de exámenes para el servicio civil.
En cuanto al sistema político chino actual, si el modelo occidental se denomina «elecciones», en mi opinión, el modelo chino debería llamarse «selección + elección», pero la selección siempre tiene prioridad, basándose en el desempeño real de los cuadros en los distintos niveles de gobierno. Tomemos como ejemplo a los siete miembros de la cúpula dirigente china: la mayoría ha ejercido como secretarios del Partido o gobernadores en tres provincias y ha gobernado a más de 100 millones de personas antes de asumir sus cargos actuales; el propio presidente Xi Jinping ha gobernado Fujian, Zhejiang y Shanghái (municipios), con una población de más de 100 millones de habitantes y una economía mayor que la de la India, para luego ejercer como vicepresidente durante cinco años antes de convertirse finalmente en el máximo dirigente. Este proceso es extremadamente riguroso, y es evidente que China cuenta con el liderazgo más capaz del mundo.
En el plano económico, China implementa una economía mixta, oficialmente descrita como una «economía de mercado socialista», lo que significa que el mercado y el gobierno desempeñan funciones complementarias, y la planificación y el mercado están integrados orgánicamente. Tomemos como ejemplo el desarrollo de internet: el gobierno es responsable de la construcción de infraestructura digital, como las redes 4G y 5G. Por muy remota que sea la aldea, mientras haya gente viviendo allí, el acceso a la red 5G es obligatorio, independientemente del coste. Esta es la misión del socialismo. Las empresas privadas aprovechan al máximo estas infraestructuras digitales de vanguardia, garantizando que incluso las aldeas de montaña más remotas del Tíbet o Xinjiang tengan mejor señal wifi que las zonas céntricas de muchas ciudades occidentales.
La filosofía económica del presidente Xi enfatiza que la oferta también genera demanda. Con una infraestructura digital de primer nivel, trenes de alta velocidad y autopistas, han surgido de forma natural nuevas y dinámicas formas económicas, como TikTok y los vehículos eléctricos. Los vehículos eléctricos, a su vez, son producto de una economía mixta y de la planificación nacional. Ya hace veinte años, China sentó las bases de la industria de vehículos eléctricos en el Octavo Plan Quinquenal. Desde entonces, cada plan quinquenal se ha ajustado, y empresas privadas como BYD han experimentado un rápido crecimiento, con cientos de empresas nacionales de vehículos eléctricos compitiendo ferozmente. La empresa ganadora, naturalmente, obtiene competitividad internacional.
Como país civilizado, el enorme mercado de China le permite probar múltiples rutas tecnológicas simultáneamente, a diferencia de economías relativamente grandes como Japón, que solo pueden apostar por la energía del hidrógeno; China puede experimentar simultáneamente con baterías de litio, energía del hidrógeno y otras tecnologías, centrándose en última instancia en la solución óptima y movilizando más recursos tanto del Estado como del sector privado para obtener apoyo: una estrategia integral que a las economías pequeñas les resulta difícil costear.
En el plano social, fomentamos la interacción activa entre el Estado y la sociedad, en lugar de la confrontación, lo cual está estrechamente ligado a las tradiciones culturales chinas. Creemos que esta interacción positiva conduce a mejores resultados que la confrontación mutua.
Al parecer, no existen guerras culturales dentro de China cuyo objetivo sea la estrategia de divide y vencerás, orientada a favorecer una oligarquía que Occidente confunde con democracia. Desde mis cursos universitarios sobre China a finales de la década de 1990, me he referido al Partido Comunista de China como su dinastía más reciente, lo cual se refleja en la historia relatada por el profesor Zhang. Desconozco si le han preguntado si considera que esa es una descripción adecuada, pero sin duda se lo preguntaría si tuviera la oportunidad. El tema principal de la entrevista se aborda y comienza así:
Gita Virjawan : ¿Cree usted que esta armonía entre el Estado y la sociedad refleja precisamente la rendición de cuentas del pueblo ante el liderazgo, lo que a su vez promueve la democratización de los bienes públicos? En contraste, en algunas democracias actuales, observamos que la rendición de cuentas parece centrarse más en una estructura de clases específica, lo que resulta en una distribución deficiente de los bienes públicos. ¿Es razonable esta observación?
Zhang Weiwei : En términos de construcción teórica, propuse hace años que el paradigma tradicional de la ciencia política occidental es la llamada oposición entre «democracia y autocracia», y que, basándose en ella, fomenta las «revoluciones de colores» y los cambios de régimen, imponiendo por la fuerza los sistemas políticos occidentales. Creo que este enfoque es completamente erróneo y obsoleto. Debemos pasar de la dicotomía «democracia vs. autocracia» a un nuevo paradigma de «buen gobierno vs. mal gobierno».
Cuando debato con académicos occidentales, me preguntan si los chinos se atreven a hablar de democracia, pero yo afirmo que esto es verdadera democracia. En la tradición cultural china, distinguimos entre «Dao» y «Shu»; «Dao» es el objetivo general, mientras que «Shu» es el método específico. En contraste, en el paradigma occidental de «democracia versus autoritarismo», la democracia se define por sí misma, basándose en la fórmula de Schumpeter de 1942 para la elección de líderes. Desde la perspectiva china, se trata simplemente de una democracia procedimental, en el mejor de los casos una forma de democracia, no la democracia en su totalidad. Lo primero que debemos establecer es el «Dao», es decir, ¿cuál es el objetivo de la democracia? La respuesta es la buena gobernanza: el país debe cumplir su palabra y los líderes deben responder a las necesidades del pueblo.
Esto nos lleva de vuelta a los tres criterios propuestos por el camarada Deng Xiaoping a principios de la década de 1980 para juzgar la calidad de un sistema político. Primero, ¿se puede garantizar la estabilidad política? Sin estabilidad, no hay desarrollo económico y, por lo tanto, no hay una mejor calidad de vida para el pueblo; Segundo, si puede mejorar continuamente el nivel de vida del pueblo y mantener la unidad entre él. La unidad es extremadamente importante para un país grande como China, que tenía una población de 1.200 millones en aquel entonces; ahora es de 1.400 millones, lo que siempre ha sido un tema central; Tercero, si las fuerzas productivas pueden sostener su desarrollo, y como concepto marxista, las fuerzas productivas abarcan la ciencia y la tecnología avanzadas.
Este enfoque parte del “Dao” y del objetivo general, para luego combinar las tradiciones chinas con los arreglos institucionales y diseñar una democracia formal. Tomemos como ejemplo el informe de trabajo del gobierno presentado por el Primer Ministro del Consejo de Estado durante las “Dos Sesiones” Nacionales cada marzo: casi cada frase que pronunció estaba directamente relacionada con el sustento de millones de personas, con un contenido muy concreto: lo que se prometió el año pasado y cuánto se cumplió este año; todo queda claro. En contraste, el discurso sobre el Estado de la Unión del Presidente de los Estados Unidos es más bien retórica de campaña, mientras que el informe de trabajo del gobierno chino es sumamente pragmático, y la diferencia entre ambos refleja la calidad de la toma de decisiones.
En 2012, Zhang Weiwei publicó en el New York Times un artículo titulado «Meritocracia versus Democracia», que es una versión muy breve de varias charlas más extensas que ha impartido sobre este tema. Zhang también escribió » La ola china: El auge de un Estado civilizatorio» , publicado en inglés ese mismo año.
Uno de los principales puntos de controversia generados por Occidente es la falsa narrativa de que China roba tecnología occidental. La razón por la que es falsa es que la transferencia de tecnología se acordó con la reubicación de muchas empresas occidentales a China a partir de finales de la década de 1990. Y acabamos de leer que la política educativa china en ciencia, tecnología, ingeniería y matemáticas (STEM) es una prioridad, algo que resulta evidente hoy en día. Este tercer artículo de Guancha está relacionado con ese tema: « La tecnología china avanza demasiado rápido, lo que pone a Estados Unidos en un dilema » . Este asunto ha agitado al Congreso estadounidense y a las corporaciones tecnológicas durante muchos años y se está volviendo más acalorado debido a la guerra comercial de Trump contra China, que comenzó en su primer mandato, continuó en el segundo y fue rotundamente derrotada por China gracias a su planificación y anticipación. Este es el más breve de los artículos de Guancha y comienza así:
Hubo un tiempo en que a Estados Unidos le preocupaba sobre todo que China lo alcanzara en el sector tecnológico; ahora, lo que preocupa cada vez más a Estados Unidos es que China avanza demasiado rápido.
El 23 de junio, hora local, The New York Times publicó un artículo lamentando los profundos cambios que ha experimentado el panorama competitivo tecnológico entre China y Estados Unidos. En campos como las baterías, la energía solar, las tierras raras e incluso la biomedicina, China ya no es un simple receptor, sino que se está convirtiendo en una de las fuentes tecnológicas más avanzadas del mundo.
Ante la ventaja dominante de las empresas chinas, Estados Unidos se encuentra en una situación ambivalente: teme quedarse atrás respecto a China y desea utilizar tecnología de vanguardia, pero también le preocupa que una dependencia excesiva de China pueda tener consecuencias negativas. [Énfasis mío]
El conocido escritor de Substack, Warwick Powell, escribe en Guancha bajo el seudónimo de Bao Shaoshan y continúa con el tema tecnológico en nuestro cuarto artículo : «Ante la prohibición estadounidense, debemos establecer una “Westfalia digital” que aborde la situación del Imperio estadounidense, que restringe la capacidad de muchas de sus corporaciones de IA con sede en EE. UU. para comercializar sus productos por temor a que se vean comprometidos, mientras que China tiene una política de código abierto». Comienza con este prefacio:
No hace mucho, el gobierno estadounidense ordenó a Anthropic que suspendiera el acceso a sus modelos estrella, Fable 5 y Mythos 5, a todos los extranjeros. Independientemente de si resides en Estados Unidos o si eres un empleado extranjero contratado por Anthropic, su uso está totalmente prohibido.
La respuesta de Anthropic fue directa: este tipo de bloqueo de acceso basado en la nacionalidad es prácticamente ineficaz, e imponerlo solo empeoraría las cosas, por lo que simplemente desactivaron estos dos modelos para todos los usuarios del mundo.
En su declaración pública, la insatisfacción de Anthropic quedó prácticamente imperceptible. Afirman que todo comenzó con una demostración de «desbloqueo» no universal que implicaba la identificación de vulnerabilidades en el código, una capacidad que ya existía en otros modelos. Argumentaron que esta directiva carecía de transparencia, fundamento técnico y, aún menos, era razonable, afectando a cientos de millones de usuarios. Lo más intrigante es que este incidente dejó claro al público que incluso empresas como Anthropic, tan estrechamente vinculadas a los intereses estadounidenses, no pueden escapar a la incómoda presión interna de las políticas gubernamentales.
Casi consecutivamente, Zhipu AI de China (una marca internacional Z.ai) lanzó su último modelo estrella, GLM-5.2. Este modelo cuenta con una sólida ventana de contexto de 1 millón de tokens, potentes capacidades de programación y excelentes capacidades de agente de largo alcance. Más importante aún, planean utilizar la licencia MIT para publicar los pesos del modelo, convirtiéndolos en código abierto y permitiendo que desarrolladores de todo el mundo los utilicen y adapten según sus necesidades.
La coincidencia de estos dos eventos no es casual, sino un verdadero microcosmos de dos caminos para el desarrollo de la IA. La postura estadounidense enfatiza los controles y las restricciones a la exportación, tratando los nodos tecnológicos como armas; por parte de China, el enfoque se basa en la apertura, la iteración rápida y la soberanía personalizada, apoyándose en fundamentos materiales para garantizar la resiliencia. Ambas posturas, en conjunto, conforman un panorama general en proceso de formación: lo denomino «Westfalia Digital». El fundamento de este orden es la soberanía nacional, basada en protocolos abiertos, estándares de interoperabilidad y una sólida base tecnológica, no en la hegemonía externa de nadie ni en el monopolio de ninguna empresa en particular. [Énfasis mío]
La evolución de este fenómeno tendrá un impacto en todas las naciones, dado que la IA se globalizará. Este ensayo no se ha publicado en inglés en el repositorio del Sr. Powell , aunque allí se encuentran disponibles muchas obras importantes que abarcan una amplia gama de temas.
El quinto y último artículo de Guancha es otro episodio de “This is China” donde “el profesor Zhang Weiwei, decano del Instituto de Investigación de China en la Universidad de Fudan, y el Sr. Jin Zhongwei, editor jefe fundador de Observer Network, llevaron a cabo una nueva ronda de discusiones en profundidad sobre la ‘conclusión del fin de la historia’ [la tesis de Fukuyama], analizando meticulosamente la esencia lógica de los dos conjuntos de sistemas de conocimiento orientales y occidentales que subyacen a este debate”. A continuación, se presenta una parte de la introducción de Zhang Weiwei que espero motive a los lectores a leer el resumen del debate que Zhang mantuvo con Fukuyama sobre su tesis del fin de la historia y mucho más:
Muchos internautas también mencionaron el debate que tuve con Fukuyama el 27 de junio de 2011 sobre el modelo chino. Resumieron mis puntos de vista en cinco predicciones políticas: «La Primavera Árabe se convertirá en el Invierno Árabe», «El populismo destruirá la democracia occidental», «Si no se reforma el sistema político estadounidense, podría elegir a un líder peor que George H. Bush», «La cultura mundial no convergerá» y «El fin de la historia», y señalaron: «¡Mirando hacia atrás, todo se ha cumplido!».
En efecto, el tiempo es el mejor juez. De hecho, a lo largo de los años, Fukuyama ha seguido el enfoque del «fin de la historia», aferrándose al simplista paradigma binario de «democracia contra autoritarismo», lo que ha provocado repetidos errores de juicio sobre acontecimientos importantes como la respuesta a la COVID-19, el rumbo del conflicto en Ucrania y la campaña de Trump-Harris. Nuestro juicio sobre estos acontecimientos es mucho más acertado que el suyo.
Sería negligente de mi parte no presentar a los lectores de Gym a Einar Tangen y su subforo donde se centra en los acontecimientos de China y Asia Oriental. Ha aparecido en varios podcasts de Glenn Diesen, donde lo descubrí como otra fuente de conocimiento que vale la pena escuchar. Su artículo más reciente es «La internacionalización del yuan estratégico de China», mientras que «China de Deng, a Jiang, a Hu, a Xi: Wang Huning, el arquitecto intelectual del ascenso de China» es un ensayo muy importante, como sugiere su título. Y, por supuesto, hay otros escritores que también están aportando sus propios esfuerzos. Mientras tanto, el ciclo de noticias sigue alimentándose de eventos como este: «El representante comercial de EE. UU. amenazó a Canadá: Si se llevan bien con China, yo no me llevaré bien con ustedes», lo cual es el comportamiento habitual del Imperio estadounidense, independientemente de quién esté en el poder: «Según un informe del South China Morning Post del 2 de julio, Estados Unidos confirmó el miércoles que no renovará el acuerdo comercial norteamericano. Los funcionarios comerciales estadounidenses culpan a Canadá de intentar congraciarse con China». ¡Oh, qué horror, una nación actuando en su propio interés!
El punto ciego en la guerra económica de Europa contra China
Pensadores globales
1 de julio de 2026
Para sobrevivir a un conflicto comercial, es fundamental comprender a la contraparte. Un análisis agudo y racional de las narrativas de la UE desde una perspectiva vital que Bruselas necesita escuchar con urgencia.
Por Su Qingyi y Jiang Yang
El 19 de junio concluyó en Bruselas, Bélgica, una cumbre de dos días del Consejo Europeo. El presidente del Consejo Europeo, António Costa, declaró posteriormente que el bloque debe abordar los «desequilibrios económicos mundiales insostenibles» y trabajar para lograr «relaciones económicas basadas en normas y reciprocidad». Si bien el comunicado oficial no mencionó a ningún país en concreto, numerosos medios de comunicación extranjeros informaron de que el eje central del debate estratégico de dos horas durante la cena de la cumbre fue China, centrándose la discusión sobre cómo debería responder la UE y si debería ampliar aún más su conjunto de instrumentos de política comercial dirigidos a Pekín.
Apenas unas semanas antes, el 29 de mayo, previo a una reunión de la Comisión Europea, Francia, Italia, España, los Países Bajos y Lituania presentaron conjuntamente un documento político contundente. El documento solicitaba medidas de defensa comercial más agresivas contra las denominadas «prácticas comerciales desleales», incluyendo la agilización de los aumentos arancelarios, el incremento de los umbrales para las investigaciones contra la elusión y el establecimiento de un «mecanismo de resiliencia» para limitar la dependencia de fuentes de suministro específicas. El presidente francés, Emmanuel Macron, propuso además la creación de un mecanismo europeo similar al de la Sección 301, inspirado en el de Estados Unidos, que permitiría a la UE imponer directamente aranceles a los países que incurran en «prácticas irrazonables, injustas o discriminatorias». El 3 de junio, los 27 Estados miembros de la UE votaron a favor de imponer derechos compensatorios adicionales de hasta el 35,3 % a los vehículos eléctricos chinos, y ya se están elaborando planes para extender dichas medidas a múltiples sectores.
El intento de la UE de justificar una guerra comercial con China bajo el pretexto de la «sobrecapacidad» plantea varias preguntas fundamentales. ¿Es sólida la lógica que subyace a esta ofensiva comercial? Si estalla una guerra comercial, ¿qué costes económicos tendrá que asumir Europa? ¿Y cuál sería la forma más adecuada para que la UE gestione su relación económica y comercial con China?
La lógica errónea que subyace a la ofensiva comercial de la UE.
Los argumentos de la UE para intensificar la confrontación comercial con China se basan en tres premisas fundamentales.
En primer lugar, en lo que respecta a los hechos observables, los funcionarios de la UE afirman que el volumen de exportaciones de China es excesivamente alto y que este «exceso de capacidad» se traduce en un creciente déficit comercial para Europa. En segundo lugar, en lo que respecta a las causas, atribuyen el auge de las exportaciones chinas no a la dinámica del mercado, sino a supuestas «distorsiones» como las subvenciones gubernamentales y las políticas industriales. En tercer lugar, en lo que respecta al impacto, argumentan que la exportación del «excedente de capacidad» de China perjudica a la industria europea, destruye empleos e impulsa la reubicación de las cadenas de suministro industriales.
En conjunto, estas proposiciones parecen conformar una narrativa causal coherente que vincula fenómenos, causas y consecuencias. Sin embargo, en realidad, el argumento adolece de múltiples interpretaciones erróneas de los hechos y fallos estructurales.
1) El mito de la “sobrecapacidad” china
La acusación de “sobrecapacidad” china se basa casi exclusivamente en un único indicador: el déficit comercial global de mercancías de la UE con China. Según datos de la Dirección General de Comercio de la Comisión Europea, en 2025 la UE exportó bienes por valor de 199.500 millones de euros a China, mientras que las importaciones procedentes de China alcanzaron los 559.500 millones de euros, lo que generó un déficit comercial de 359.900 millones de euros, un aumento del 2,7 % con respecto al año anterior. Los funcionarios de la UE citan con frecuencia esta cifra como prueba clave de un inminente “shock chino 2.0”.
Sin embargo, el tamaño del déficit comercial de mercancías por sí solo no justifica el proteccionismo comercial. La lógica básica del comercio internacional se fundamenta en la ventaja comparativa. Los países participan en la producción global en función de sus dotaciones de factores y estructuras industriales, lo que permite que los recursos se destinen a sus usos más eficientes y aumente la producción agregada. Las diferencias entre los volúmenes de exportación e importación simplemente reflejan este patrón de asignación optimizada de recursos, en lugar de constituir prueba de un comportamiento «desleal».
En el sector manufacturero, China ha desarrollado una cadena industrial completa, una gran capacidad de producción y capacidades tecnológicas en constante mejora. La UE, por el contrario, conserva ventajas comparativas en sectores como los servicios de alta gama, la maquinaria de precisión y el diseño creativo. Por lo tanto, la divergencia en su estructura comercial refleja perfiles industriales diferentes, no una desigualdad estructural. En 2025, los productos manufacturados representaron el 97,3 % de las importaciones de la UE procedentes de China, con maquinaria y vehículos que comprendían el 54,4 %, otros productos manufacturados el 33 % y productos químicos el 9,8 %. Los productos manufacturados también representaron el 86,2 % de las exportaciones de la UE a China. Este patrón muestra que el comercio UE-China está dominado por los productos manufacturados industriales y presenta un importante comercio intraindustrial de maquinaria y vehículos, lo que subraya la profunda integración de la cadena de suministro.
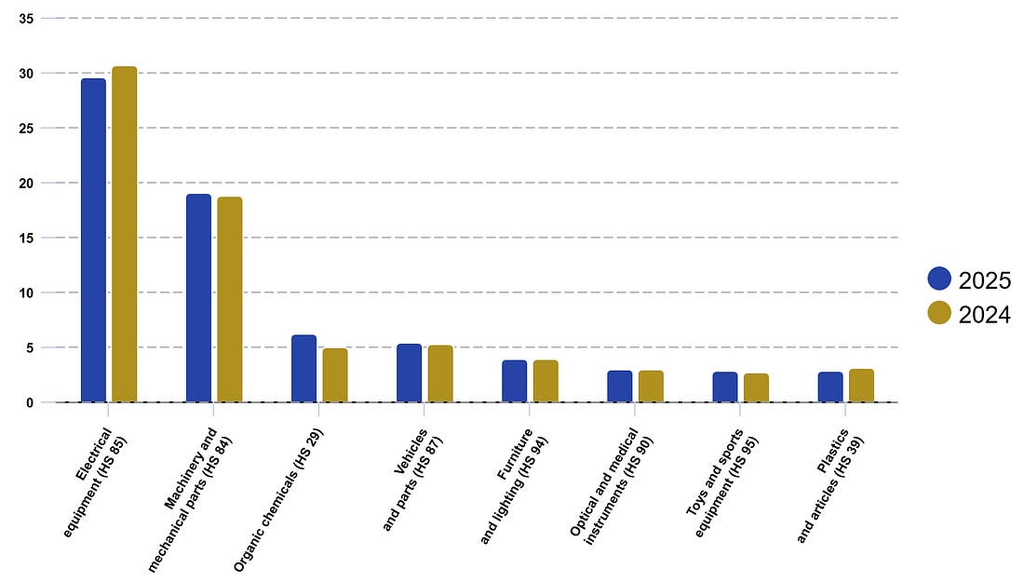
Centrarse únicamente en el déficit comercial de mercancías también oculta importantes realidades estructurales. A nivel de los Estados miembros, China mantiene déficits comerciales persistentes con países como Alemania, Finlandia e Irlanda. Reducir una compleja y heterogénea red de relaciones comerciales bilaterales a una dicotomía simplista de «China contra la UE» borra estas diferencias en las posiciones e intereses de los Estados miembros. Al mismo tiempo, el discurso de la UE omite en gran medida el comercio de servicios. En 2025, la UE disfrutó de un superávit de 21.300 millones de euros en el comercio de servicios con China, lo que la convirtió en su cuarto socio comercial de servicios más importante, después de Estados Unidos, el Reino Unido y Suiza. Una vez que se incorpora el comercio de servicios a una evaluación macroeconómica más amplia, el grado general de desequilibrio comercial entre la UE y China parece mucho menor de lo que sugiere el déficit comercial de mercancías.
2) ¿El crecimiento de las exportaciones chinas está realmente impulsado por “distorsiones políticas”?
Durante años, la UE ha atribuido el aumento de las exportaciones chinas a Europa a las subvenciones gubernamentales y a supuestas políticas industriales distorsionadoras, un argumento que ocupa un lugar destacado en su investigación contra las subvenciones a los vehículos eléctricos chinos. Sin embargo, el volumen de exportaciones sostenido y creciente de China refleja, en última instancia, la interacción de varias fuerzas, en las que tanto los factores cíclicos como los estructurales desempeñan un papel fundamental.
Un factor crucial es el desarrollo de ventajas competitivas endógenas dentro de la industria china. Tras décadas de industrialización, China ha construido un ecosistema manufacturero integral que abarca desde las materias primas hasta los productos terminados. La exhaustividad de esta cadena industrial genera economías de escala y fuertes sinergias, lo que permite a las empresas chinas desarrollar ventajas competitivas en control de costos, rapidez de entrega y consistencia de calidad que resultan difíciles de replicar para otros.
Las empresas chinas también han incrementado su inversión en investigación y desarrollo año tras año. Para 2025, la intensidad de I+D de China —el gasto en I+D como porcentaje del PIB— había aumentado al 2,8 %, superando por primera vez el nivel promedio de las economías de la OCDE. En el año fiscal 2024, 525 empresas chinas figuraban en la lista de las 2000 empresas que más invertían en I+D a nivel mundial, lo que situaba a China en segundo lugar a nivel global en cuanto al número de empresas en la lista. En el sector de los vehículos eléctricos en particular, las empresas chinas han acumulado una importante experiencia técnica en baterías, sistemas de propulsión eléctrica e integración de vehículos. Empresas líderes como CATL y BYD se sitúan a la vanguardia del mercado global tanto en densidad energética de baterías como en control de costes, y han alcanzado la autosuficiencia en varios componentes clave.
El enorme mercado interno de China ofrece un terreno fértil para la rápida iteración tecnológica. Los diversos escenarios de aplicación permiten probar y perfeccionar rápidamente las nuevas tecnologías, acelerando el progreso en la curva de aprendizaje. En este contexto, el apoyo gubernamental al sector de los vehículos eléctricos se ha orientado hacia herramientas más orientadas al mercado, como la construcción de infraestructura de carga y la concesión de incentivos fiscales para la I+D, en lugar de depender de subsidios directos a la producción.
Un segundo factor es el efecto contraproducente de las restricciones de la UE a la inversión directa china. La teoría estándar del comercio y la inversión sostiene que, cuando un país receptor bloquea la inversión extranjera, las empresas que de otro modo producirían localmente optan por abastecer ese mercado mediante exportaciones. Cuando un país permite la entrada de capital extranjero, las empresas pueden utilizar la inversión en proyectos nuevos o fusiones y adquisiciones transfronterizas para construir redes locales de producción y distribución, sustituyendo así las exportaciones transfronterizas por la oferta local. Las empresas chinas podrían haber utilizado la inversión directa en Europa para construir fábricas, crear empleos locales y facilitar la transferencia de tecnología, evitando al mismo tiempo los aranceles y los costes y riesgos del transporte marítimo de larga distancia.
Desde 2019, sin embargo, bajo el lema de “reducción de riesgos”, la UE ha endurecido sistemáticamente las restricciones a la inversión china. El Reglamento de la UE sobre el control de la inversión extranjera directa, junto con un conjunto heterogéneo de mecanismos de revisión a nivel nacional, ha elevado los umbrales de aprobación, alargado los ciclos de revisión e incrementado la injerencia política. Como resultado, los flujos de inversión directa china hacia la UE han disminuido drásticamente. La IED total cayó a 10.100 millones de euros en 2023 y se redujo a tan solo 1.100 millones de euros en el tercer trimestre de 2025, el nivel más bajo en ocho trimestres. Durante el mismo período, la demanda de importaciones chinas en la UE se disparó. Las importaciones procedentes de China ascendieron a 559.000 millones de dólares en 2021 y aumentaron aún más hasta los 658.600 millones de dólares en 2022, un incremento interanual del 17,8 por ciento. El déficit comercial de la UE con China aumentó de 221.200 millones de dólares en 2019 a 418.800 millones de dólares en 2022, superando con creces su nivel de 225.300 millones de dólares de 2010 y manteniéndose en un nivel elevado.
Al restringir el canal de inversión, la UE impulsó a las empresas chinas a volver a las exportaciones como su principal vía para abastecer el mercado europeo. Este cambio se refleja en un aumento del volumen de exportaciones y un creciente desequilibrio comercial bilateral. Al mismo tiempo, los esfuerzos por acortar y relocalizar las cadenas de suministro europeas no han logrado restablecer la capacidad de producción local con la suficiente rapidez, lo que ha generado déficits en el suministro interno que aún se cubren con importaciones procedentes de China.
Un tercer factor es la incapacidad de Europa para aprovechar las oportunidades creadas por la guerra comercial entre Estados Unidos y China. Cuando Estados Unidos lanzó su ofensiva arancelaria contra China en 2018 —imponiendo fuertes aranceles a los productos chinos e iniciando una ola de investigaciones comerciales—, interrumpió la distribución global de los flujos comerciales. Un volumen considerable de exportaciones chinas que se habrían dirigido a Estados Unidos tuvo que buscar mercados alternativos. Entre 2018 y 2024, la proporción de las exportaciones chinas destinadas a Estados Unidos cayó del 19,3 % al 14,7 %, lo que situó a China en tercer lugar entre los socios comerciales de Estados Unidos. Sin embargo, la proporción de las exportaciones chinas a Europa se mantuvo relativamente estable en torno al 16 %, sin evidencia de una desviación a gran escala impulsada específicamente por los aranceles estadounidenses.
Europa podría haber aprovechado la caída de las importaciones chinas procedentes de Estados Unidos para expandir sus propias exportaciones a China y reducir su déficit comercial, pero no lo hizo. La proporción de exportaciones de la UE a China alcanzó su máximo en 2019, con un 11,0 %, y luego disminuyó durante seis años consecutivos, hasta situarse en el 7,4 % en 2025. En términos de valor, las exportaciones de la UE a China cayeron de 260.700 millones de dólares en 2021 a 220.200 millones de dólares en 2025. De este modo, Europa perdió una importante oportunidad para expandir sus ventas en el mercado chino y compensar su déficit comercial.
3) ¿Se enfrenta realmente la industria europea a un “shock chino 2.0”?
La afirmación de que el aumento de las exportaciones chinas está provocando un «shock» en la economía europea se basa en una interpretación muy selectiva de los datos. Esta narrativa no solo establece una relación simplista entre la expansión comercial y la pérdida de empleos, sino que además ignora en gran medida los beneficios que las exportaciones chinas aportan a los consumidores europeos y a las industrias transformadoras.
En materia de empleo, la disminución de puestos de trabajo industriales debe entenderse en un contexto macroeconómico más amplio. Como destacó el Informe Draghi, la UE se enfrenta a un «desafío existencial» arraigado en debilidades estructurales internas: mercados fragmentados dentro del mercado único, escasa inversión en innovación y costes energéticos estructuralmente elevados, agravados por el aumento de los riesgos geopolíticos. La crisis de Ucrania provocó un alza vertiginosa de los precios de la energía, mientras que el retraso en la transformación digital de Europa y la rigidez de sus mercados laborales han mermado aún más su base manufacturera.
Los aranceles proteccionistas también suelen ser contraproducentes en una economía global interconectada. En teoría, los aranceles más altos pueden reducir las importaciones mediante la sustitución, impulsar la producción nacional y crear empleo. En la práctica, cuando los aranceles se dirigen a bienes intermedios, elevan los costos de los insumos para los productores nacionales, reducen los márgenes de ganancia y debilitan la competitividad internacional. Bajo esta presión, las empresas a menudo recortan los costos laborales en lugar de aumentar la contratación. Los aranceles también provocan represalias por parte de los socios comerciales, lo que reduce la demanda externa de exportaciones nacionales y asesta un segundo golpe al empleo manufacturero. Por lo tanto, atribuir la pérdida de empleos principalmente a la competencia de las importaciones desvía la atención de los propios problemas estructurales de Europa y distorsiona la forma en que funciona la reasignación industrial en el contexto de la globalización.
En lo que respecta al consumidor y los precios, las exportaciones chinas tienen un claro efecto en los niveles de precios europeos que los responsables políticos suelen subestimar. Estudios previos demuestran que, solo en 2023, la entrada de productos chinos de bajo precio redujo la inflación general de la eurozona en aproximadamente 0,4 puntos porcentuales a través de dos canales: el efecto de la competencia sobre las variedades existentes y el efecto de la variedad derivado de los nuevos productos. El Banco Central Europeo ha estimado, de forma similar, que si las tensiones comerciales entre Estados Unidos y China impulsan un mayor volumen de exportaciones chinas hacia la eurozona, el consiguiente aumento de la oferta reduciría los precios de importación de la eurozona en un 1,6 % en 2026. Esta disminución de los precios de importación se trasladaría gradualmente a los consumidores, reduciendo la inflación de los bienes industriales no energéticos en 0,5 puntos porcentuales y el índice general de precios al consumidor en aproximadamente 0,15 puntos porcentuales. Estos efectos desinflacionarios, que favorecen la estabilidad de precios y el poder adquisitivo de los hogares, representan beneficios económicos reales que a menudo se pasan por alto en los debates europeos.
El coste económico asimétrico de una guerra comercial para la UE
Si la UE iniciara una guerra comercial contra China, Pekín casi con toda seguridad respondería con contramedidas para proteger sus intereses. Esta escalada socavaría aún más la ya frágil competitividad industrial de Europa, perturbaría las cadenas de suministro de las que dependen su transición ecológica y su transformación digital, y, en última instancia, atraparía a la UE en una espiral de contracción de las exportaciones, aumento de los costes y deterioro del bienestar. En este escenario, Europa probablemente sufriría mayores pérdidas económicas que China.
Las simulaciones macroeconómicas realizadas por el Sistema de Análisis Estructural del Comercio de la Academia China de Ciencias Sociales modelan diversos escenarios en los que la UE aumenta los aranceles sobre los productos chinos y China responde con medidas de represalia proporcionales. En todos los escenarios, ambas partes sufren pérdidas de bienestar, pero el daño es sistemáticamente mayor para Europa. Si los aranceles se extienden a todos los productos y aumentan gradualmente del 10 % al 30 %, el impacto adverso en la UE crece de forma no lineal y se vuelve claramente asimétrico.
Cuando los aranceles alcanzan el 30%, el modelo sugiere que el PIB de la UE caería un 0,294%, una contracción mayor que la de China, lo que indica que cada aumento arancelario adicional impone un mayor coste marginal a Europa. En cada nivel arancelario, el índice de precios agregado para los Estados miembros de la UE aumenta —desde un 0,124% con un arancel del 10% hasta un 0,225% con un arancel del 30%—, lo que demuestra que la mayor parte de los costes arancelarios se trasladan a los consumidores a través de precios de importación más altos. El índice de precios general de China, por el contrario, se mantiene negativo en todos estos escenarios, lo que apunta a una mayor resiliencia y flexibilidad en su estructura exportadora. Si bien la UE podría experimentar una mejora técnica en sus términos de intercambio, pagaría por ello reduciendo su volumen comercial. En efecto, Europa estaría sacrificando escala de mercado a cambio de un pequeño cambio en los precios relativos y terminaría con una pérdida neta de bienestar real.
El sector automovilístico pone de manifiesto la gravedad de esta asimetría a nivel industrial. En escenarios donde ambas partes imponen aranceles automovilísticos del 30%, 35% y 40%, la tasa de crecimiento de las exportaciones totales de mercancías de la UE disminuye en 0,759, 0,933 y 1,054 puntos porcentuales, respectivamente. Estas caídas son aproximadamente entre 1,8 y 1,9 veces mayores que las correspondientes reducciones en la tasa de crecimiento de las exportaciones de China, lo que evidencia la vulnerabilidad estructural de la industria manufacturera europea orientada a la exportación. Como uno de los principales proveedores mundiales de vehículos de alta gama, la industria automovilística europea depende en gran medida del mercado chino. Cuando los aranceles restringen el acceso a dicho mercado, la elasticidad de la demanda externa magnifica el impacto para los productores europeos. China experimentaría una caída más pronunciada en el crecimiento de las importaciones, que afecta principalmente al excedente del consumidor interno y a los costes de los insumos. Para Europa, sin embargo, la crisis de las exportaciones amenaza directamente los puestos de trabajo en el sector manufacturero, perturba los segmentos ascendentes y descendentes de la cadena industrial y erosiona la base de su superávit comercial. En consecuencia, las pérdidas de bienestar a nivel sectorial serían aún más graves de lo que sugieren las cifras macroeconómicas generales.
En conjunto, tanto el impacto macroeconómico de los aranceles generalizados como el impacto sectorial específico en la industria automotriz demuestran que una guerra arancelaria bilateral perjudicaría más a la UE que a China. En cuanto al crecimiento, los aranceles punitivos frenarían la demanda externa de exportaciones y elevarían los costos de importación, debilitando aún más la ya lenta recuperación de Europa. En cuanto a la inflación, el aumento de los precios de importación se trasladaría a lo largo de la cadena de suministro y elevaría el costo de vida de los hogares europeos. Ante un menor crecimiento y una mayor inflación, el Banco Central Europeo se enfrentaría a un grave dilema político entre apoyar la actividad económica y mantener los precios bajo control. Bajo estas presiones duales, las pérdidas de producción y bienestar de Europa probablemente serían mayores y más persistentes que el impacto de la contracción comercial que enfrenta China.
Volver a la competitividad, de forma pragmática.
La difícil situación actual de la UE no se debe fundamentalmente a supuestas perturbaciones «injustas» provocadas por competidores externos, sino a una profunda desalineación estratégica dentro de Europa. En una era de creciente competencia industrial global y mayor riesgo geopolítico, Europa tiende a comportarse como una gran potencia tradicional en el centro del sistema, sin reconocer plenamente el declive relativo de su peso político y económico. Esta reticencia a ajustar su autopercepción ha dificultado las respuestas eficaces a las crisis estructurales internas y ha incrementado la pasividad estratégica de Europa, no solo en su relación con China, sino también en sus tratos con Rusia y Estados Unidos.
Para recuperar la autonomía económica y la resiliencia industrial, Europa necesita pasar de la búsqueda de chivos expiatorios a la reforma estructural y del unilateralismo defensivo a la cooperación pragmática.
En primer lugar, mejorar su propia competitividad industrial debe convertirse en la máxima prioridad de Europa. Como argumenta el Informe Draghi, el principal problema de Europa es una crisis interna de competitividad, más que una presión externa. En cuanto a los costes, la UE lleva tiempo sufriendo elevados costes laborales y energéticos que erosionan los márgenes de producción y desalientan las nuevas inversiones. El aumento estructural de los precios de la energía tras la crisis de Ucrania ha agravado estas debilidades. En materia de innovación, la UE se encuentra rezagada con respecto a Estados Unidos y China en gasto en I+D en campos críticos como la digitalización, la inteligencia artificial y las tecnologías limpias. La fragmentación del mercado dentro de la UE impide que las empresas alcancen economías de escala y conviertan rápidamente la innovación en liderazgo de mercado. Para superar estos obstáculos se requiere una mayor integración del mercado, una regulación más sencilla, menores costes de transacción, una reforma del sistema energético y mercados laborales más flexibles, no nuevas barreras arancelarias.
En segundo lugar, Europa debería impulsar un diálogo económico pragmático y una cooperación más amplia con China. A nivel institucional, China y la UE ya mantienen un marco multinivel de diálogos económicos de alto nivel y plataformas de cooperación tecnológica. Los responsables políticos de ambas partes deberían aprovechar mejor estos canales para llevar a cabo consultas técnicas y recíprocas sobre capacidad, subvenciones y acceso al mercado, y deberían basarse en mecanismos normativos en lugar de en meras señales políticas para gestionar las disputas y generar confianza. En lo que respecta a la inversión, Europa necesita una visión más madura y equilibrada de la inversión extranjera directa china. La actual combinación de apertura retórica y restricción práctica —que acoge el capital chino para proyectos de transición verde e infraestructuras sobre el papel, mientras erige nuevas barreras mediante herramientas de «reducción de riesgos» como la Ley de Industria de Emisiones Netas Cero— socava la credibilidad de las políticas y priva a Europa de inversiones y alianzas tecnológicas muy necesarias. En la práctica, China y la UE podrían diseñar conjuntamente marcos de inversión que aborden directamente las preocupaciones de Europa sobre las brechas en innovación y la resiliencia de las cadenas de suministro, incluyendo empresas conjuntas y acuerdos de intercambio de tecnología en baterías, energías renovables y vehículos eléctricos.
En tercer lugar, Europa debería reafirmar su compromiso con el sistema multilateral de comercio y evitar sentar precedentes que puedan volverse en su contra. Durante años, la UE se ha presentado como un pilar fundamental del multilateralismo. Su creciente dependencia de las investigaciones antisubvenciones, los mecanismos de ajuste fronterizo del carbono y las restricciones comerciales unilaterales corre el riesgo de erosionar el orden comercial mundial centrado en la OMC, que la propia Europa contribuyó a construir. Este repliegue contradice los compromisos internacionales declarados por la UE e introduce nueva inestabilidad en los mercados globales. Con el tiempo, tales medidas no solo expondrán las exportaciones europeas y las entradas de inversión extranjera a una mayor incertidumbre, sino que también aumentarán la vulnerabilidad de sus propias cadenas de suministro.
Solo priorizando las normas sobre la política de poder, la apertura institucional sobre los bloqueos a la inversión y la cooperación multilateral sobre la confrontación unilateral podrá Europa preservar su papel distintivo en la economía global, manteniendo al mismo tiempo un equilibrio viable entre la seguridad económica y la prosperidad impulsada por el comercio.
Referencia :
1. https://www.euractiv.com/news/france-and-allies-call-for-eu-trade-defence-tool-to-fend-off-china/
2. Di Sano, M, G Pongetti, T Schuler y SG Toh (2023): “Efectos indirectos a la zona del euro derivados de la reciente inflación negativa en China”, Boletín Económico del BCE, número 7, noviembre
3. https://www.ecb.europa.eu/press/blog/date/2025/html/ecb.blog20250730~833a22650e.en.html
Acerca de los autores:
· Su Qingyi: Directora e Investigadora Principal del Departamento de Investigación sobre Comercio Internacional del Instituto de Economía y Política Mundial de la Academia China de Ciencias Sociales (CASS).
• Jiang Yang: Estudiante de posgrado, Escuela de Estudios Globales y Regionales, Universidad de la Academia China de Ciencias Sociales (UCASS).
15 de julio de 2026
23 de octubre de 2026
Michael Hudson y Radhika Desai: “Europa está cometiendo un suicidio económico”