La próxima contienda entre India y China podría librarse en las plantas de reciclaje.
China ha creado un ecosistema industrial para recuperar materiales valiosos de los residuos electrónicos. India, con su creciente cantidad de residuos electrónicos y su dependencia de las importaciones de minerales críticos, puede aprender de su vecino.
La próxima rivalidad entre India y China podría no decidirse por quién fabrique más teléfonos inteligentes o domine la producción de vehículos eléctricos; podría decidirse por quién sea capaz de recuperar el mayor valor de estos productos una vez desechados.
La batería de un teléfono inteligente desechado contiene litio, cobalto y níquel; sus placas de circuitos contienen cobre, mientras que otros componentes pueden contener oro, plata y elementos de tierras raras. Esto convierte a los residuos electrónicos en un importante recurso económico y estratégico para India y China.
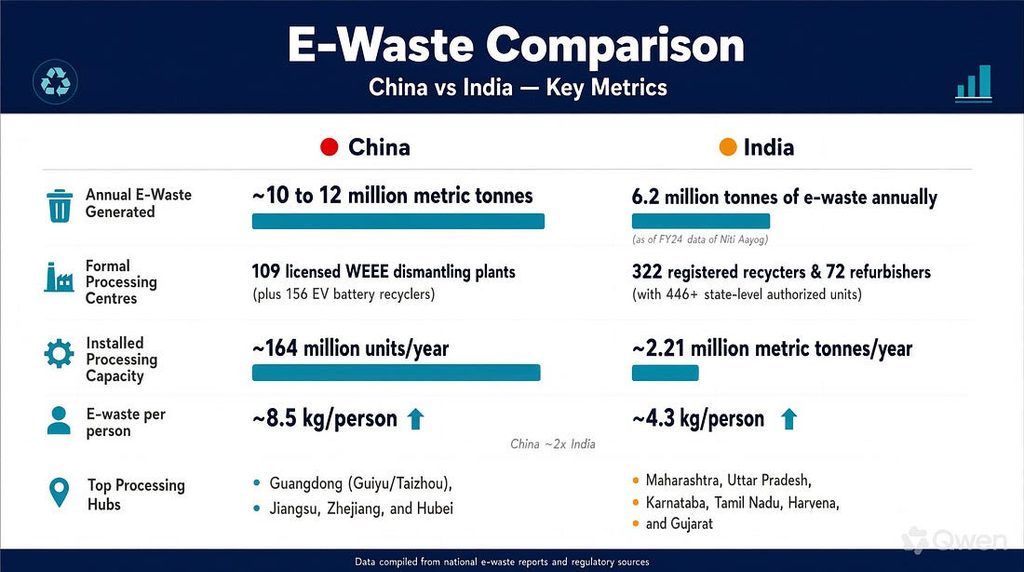
Según el informe Global E-waste Monitor 2024 , China generó alrededor de 12 millones de toneladas de residuos electrónicos en 2022 , lo que representa el 19 % del total mundial. India generó alrededor de 4 millones de toneladas , convirtiéndose en el tercer mayor generador de residuos electrónicos del mundo, con aproximadamente el 7 % de la cuota global.
Todos siguen de cerca la carrera por fabricar el próximo teléfono, pero la verdadera carrera se libra en el otro extremo: la planta que desmantela el último. En este ámbito, China ha logrado una ventaja que India aún intenta igualar. En 2022, la tasa total documentada de reciclaje de residuos electrónicos en China alcanzó el 16 %, en comparación con menos del 10 % en India. Esta diferencia pone de manifiesto un desafío mayor: la capacidad de transformar los productos desechados en insumos industriales útiles.
El manual de China sobre residuos electrónicos
La ventaja de China reside en el ecosistema industrial que ha desarrollado en torno al procesamiento y la recuperación de materiales. Su estrategia se basa en tres pilares fundamentales: incentivos financieros, consolidación industrial e inversión en tecnologías avanzadas de refinación.
En primer lugar, Pekín ha utilizado incentivos financieros para fortalecer la infraestructura formal de reciclaje. Su fondo para residuos de aparatos eléctricos y electrónicos (RAEE) , junto con programas nacionales de intercambio de productos usados por parte de los consumidores en el marco de su iniciativa «de lo viejo a lo nuevo», ha apoyado el ecosistema de recogida y reciclaje.
En segundo lugar, China ha intensificado el control sobre el procesamiento de residuos. Tras la prohibición de importación de residuos extranjeros en 2018, el gobierno reforzó la vigilancia ambiental. Guiyu, antes conocida por su peligrosa industria de reciclaje de aparatos electrónicos clandestinos, se convirtió en un foco importante de esta transición.
En tercer lugar, China ha buscado vincular el reciclaje directamente con la manufactura. Sus inversiones en tecnologías de refinación de metales permiten recuperar materiales valiosos de aparatos electrónicos y baterías desechados. Entre ellos se incluyen oro, cobre, litio, cobalto y, cuando están presentes, elementos de tierras raras.
China está intentando construir un ecosistema industrial circular en el que el final de la vida útil de un producto se convierta en el comienzo del ciclo de producción de otro.
El intento de la India por cerrar la brecha
La estrategia de la India combina mandatos regulatorios, monitoreo digital e incentivos financieros para desarrollar la capacidad de procesamiento nacional. El primer ministro Narendra Modi la denomina «convertir los residuos en riqueza».
En materia regulatoria, según el Reglamento de Gestión de Residuos Electrónicos del Ministerio de Medio Ambiente, los productores tienen la obligación de reciclar el 70 %, porcentaje que aumentará al 80 % para el ejercicio fiscal 2027-28. Pueden cumplir con estas obligaciones adquiriendo certificados de Responsabilidad Extendida del Productor (REP) verificados, emitidos por recicladores registrados.
En segundo lugar, el gobierno central ha anunciado un plan de incentivos de 1.500 millones de rupias para el año fiscal 2025-31 que ofrece una subvención de capital del 20 % e incentivos operativos para establecer una capacidad anual de reciclaje de baterías y residuos electrónicos de 270 kilotoneladas.
Un plan independiente de 2.814 millones de rupias para el año fiscal 2026-31 proporciona un subsidio de capital del 30 % para establecer cuatro plantas de refinación nacionales a gran escala para litio, cobalto y níquel.
El objetivo principal es convertir el creciente flujo de residuos electrónicos de la India en una fuente nacional de minerales críticos, fortalecer la seguridad de los recursos y reducir la dependencia de las materias primas importadas.
El desafío que India no puede ignorar
El mayor desafío de la India es la brecha entre el volumen de residuos generados y la capacidad de recuperar su valor económico total.
Más del 70 % del ecosistema de reciclaje de la India sigue dependiendo de los recolectores informales llamados Kabadiwalas. Estos desempeñan un papel importante en la recolección de aparatos electrónicos desechados, pero gran parte del sector informal carece de acceso a la tecnología, las normas de seguridad y el capital necesarios para una recuperación de materiales respetuosa con el medio ambiente.
A finales de 2026, el gobierno central ordenó auditorías a más de 2.000 empresas de reciclaje de productos electrónicos para combatir el cumplimiento fraudulento de la normativa y los certificados no verificados.
En este sentido, la experiencia de China ofrece una lección importante: el reciclaje funciona mejor cuando se integra con la fabricación, se apoya en un suministro predecible de residuos, cuenta con el respaldo de la tecnología y se trata como una prioridad industrial en lugar de una mera obligación medioambiental.
India tiene la oportunidad de construir ese ecosistema mientras sus mercados de consumo de productos electrónicos y vehículos eléctricos se expanden. Pero los anuncios de políticas y los objetivos de capacidad instalada deben traducirse en plantas operativas capaces de recuperar materiales a costos competitivos.
La siguiente fase de la competencia manufacturera entre India y China podría involucrar las instalaciones que desmantelan las antiguas, recuperan sus metales y vuelven a poner esos materiales en producción.